

訪問看護ステーションの運営において、介護報酬や訪問看護療養費の請求は事業の根幹をなす重要な業務です。しかし、この請求業務では「過誤請求」が発生することがあり、事業所のキャッシュフローや収益、さらには利用者からの信頼や行政指導のリスクにも大きな影響を及ぼす可能性があります。訪問看護ステーションの管理者や経理担当者は、サービスの提供実態と請求内容を正確に合致させ、事業所の資金繰りに不利益が生じないよう、この手続きを正しく理解し、適切に対応する必要があります。本記事では、過誤請求の基本定義から発生原因、事業への影響、そして適切な対応と予防策までを解説します。
少しだけ、記事の途中でお知らせです。
日々、利用者さんのために、そしてステーションの運営をより良くしようとこの記事をお読みいただき、本当にお疲れ様です。
より良いケアを届けたり、スムーズに業務を回していくためには、一緒に現場を支えてくれる「スタッフさん」の存在がどうしても欠かせないですよね。
でも、日々頑張っていらっしゃる管理者さんからは、こんな切実なお悩みをよく耳にします。
「人手不足で採用したけれど、すぐに退職してしまって、また採用活動のやり直し…」
「いつまでも採用が終わらず、自転車操業みたいで疲れてしまった…」
もし今、この記事を読みながら「うちもまさにそうかも…」と肩を落としていらっしゃるとしたら。日々の業務に加えての採用活動、本当にお辛いと思います。
スタッフさんに長く働き続けてもらうためには、実はお給料などの条件面だけではなく、ステーションの「職場の雰囲気」や「看護に対する考え方」が合うかどうかがとても大切になってきます。
今の苦しい採用サイクルから抜け出して、定着してくれるスタッフさんと一緒に穏やかに働けるように。そんな願いを込めて、採用戦略のノウハウをまとめた資料をご用意しました。
お茶を飲んでホッと一息つくついでに、ぜひご覧ください。少しでも心が軽くなるヒントになれば嬉しいです。

資料ダウンロードはこちら
必要事項をご入力のうえ送信してください。
1. 過誤請求とは何か?訪問看護ステーションが知るべき基本
訪問看護ステーションの経理業務において、介護報酬や訪問看護療養費の請求は正確性が求められます。しかし、様々な理由で「過誤請求」が発生することがあります。本セクションでは、過誤請求の基本的な定義、返戻請求や再請求との違い、そして介護保険・医療保険制度における具体的な手続きの概要を解説し、適切な事務処理を行うための基礎知識を提供します。
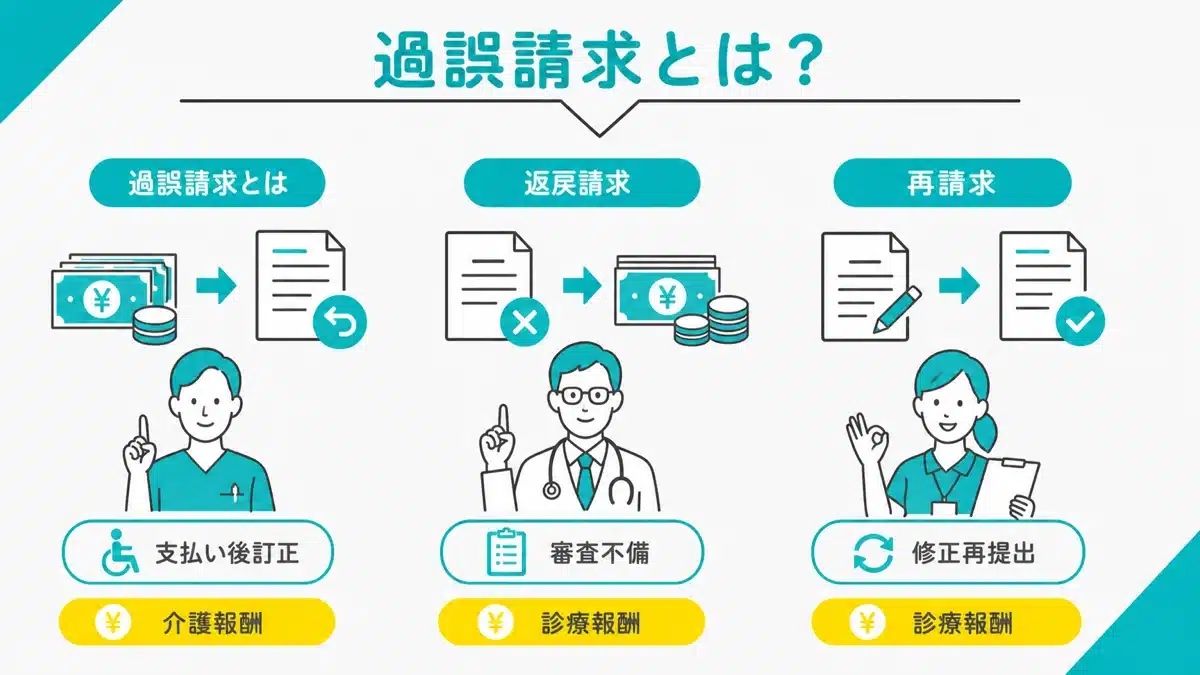
1-1. 過誤請求の定義と対象となる請求
過誤請求は、訪問看護ステーションが利用者に提供したサービス内容と、それに基づいて国民健康保険団体連合会(国保連)や社会保険診療報酬支払基金(支払基金)に提出した介護給付費請求書・訪問看護療養費請求書(明細書)の内容が一致しない場合に発生します。具体的には、訪問回数やサービス内容、算定単位数、加算の有無、利用者負担額に不備があるケースです。対象となる請求は、介護保険法に基づく介護給付費請求と、医療保険制度に基づく訪問看護療養費の請求の両方です。これらの誤りが判明した場合は、速やかに過誤の申し立てを行い、請求内容を適正化することが求められます。
| 種類 | 発生タイミング | 主な原因 | 対応方法 | 事業への影響 |
|---|---|---|---|---|
| 過誤請求 | 審査完了後、支払い確定・実施後 | 請求内容の誤り(過大・過少、加算ミスなど)が後から判明 | 介護保険:保険者への過誤申立て/医療保険:審査支払機関への明細書の取下げ依頼など | キャッシュフロー悪化、信頼毀損 |
| 返戻請求 | 審査支払機関による審査時 | 請求内容の不備(記載ミス、添付書類不足など) | 誤りを修正し、再度請求 | 支払い遅延、事務負担増 |
| 再請求 | 返戻後、または一度取り下げた後 | 返戻された請求の修正、過誤申立て後の正しい請求 | 修正後の請求書を再提出 | 支払い遅延の解消、正確な報酬受領 |
1-2. 過誤請求と返戻請求・再請求の違い【訪問看護版】
訪問看護ステーションの請求業務では、「過誤請求」のほかに「返戻請求」や「再請求」といった用語が用いられますが、それぞれの意味や手続きは異なります。これらの違いを理解することは、適切な事務処理に重要です。
- 過誤請求:既に審査が完了し、支払いが確定または実施された請求について後から誤りが判明した場合、その誤りを訂正して精算するための手続きです。主に請求額が過大であった場合(過大請求)に、支払い済みの報酬の一部を返還する形で調整が行われます。
- 返戻請求:審査支払機関(国保連・支払基金)が請求書の内容に不備(記載ミス、添付書類不足など)を発見し、支払いを保留して事業所へ差し戻すことを指します。この場合、請求自体が成立していないため、事業所は誤りを修正して再度請求を行う必要があります。
- 再請求:返戻された請求書の内容を修正した後に改めて提出することを指し、何らかの理由で一度取り下げた請求を再度提出することも含まれます。過誤請求手続きの結果、当初の請求が取り下げられ、正しい内容で改めて請求を行う場合にも使われます。
まとめると、返戻は「請求が通らなかった」、過誤請求は「請求は通ったが、後から誤りが判明した」という違いがあります。この区分を理解することで、訪問看護ステーションは適切な対応が選べます。
1-3. 過誤請求の手続き(介護保険・医療保険)
過誤請求が判明した場合は、介護保険または医療保険の制度に応じた訂正手続きを進める必要があります。介護保険では保険者(市町村)、医療保険では請求先の審査支払機関(支払基金または国保連)が窓口となります。
1-3-1. 介護報酬における過誤申立ての手続き(市町村への届出)
介護報酬における過誤申立ては主に市町村(保険者)を通じて国民健康保険団体連合会(国保連)に対して行われます。過誤申立てが必要な場合、まず事業所はサービス提供実績の誤りを確認し、所定の「介護給付費過誤申立書」を作成します。この申立書を、保険者が指定する受付日程に従って市町村の介護保険担当課に提出します。受付日程は保険者や通常過誤・同月過誤の別によって異なるため、事前の確認が必要です。市町村は受理後、国保連に過誤決定の依頼を行い、国保連で過誤調整が行われます。精算される月は通常過誤・同月過誤の別や再請求の時期によって異なり、支払額がマイナスとなる場合は振込みによる返納が必要になることもあります。手続きの流れを把握することで、事業所は適切なタイミングで対応ができます。
1-3-2. 診療報酬における過誤調整の手続き(支払基金・国保連合会)
医療保険の訪問看護療養費の請求に誤りが判明した場合は、請求先の審査支払機関(社会保険診療報酬支払基金または国民健康保険団体連合会)に対して手続きを行います。請求先や請求時期に応じて、訪問看護療養費明細書の取下げ依頼などを行い、取下げ後に正しい内容で再請求する流れとなります。具体的な書類名や提出方法、受付期限は請求先の審査支払機関の案内を確認してください。誤りが判明した時点での速やかな手続きが求められます。
2. 訪問看護ステーションで発生しやすい過誤請求の具体例と原因
訪問看護ステーションでは、サービスの性質や報酬制度の複雑さから、様々な過誤請求が発生しやすい傾向があります。以下に具体的な事例とその原因を解説します。
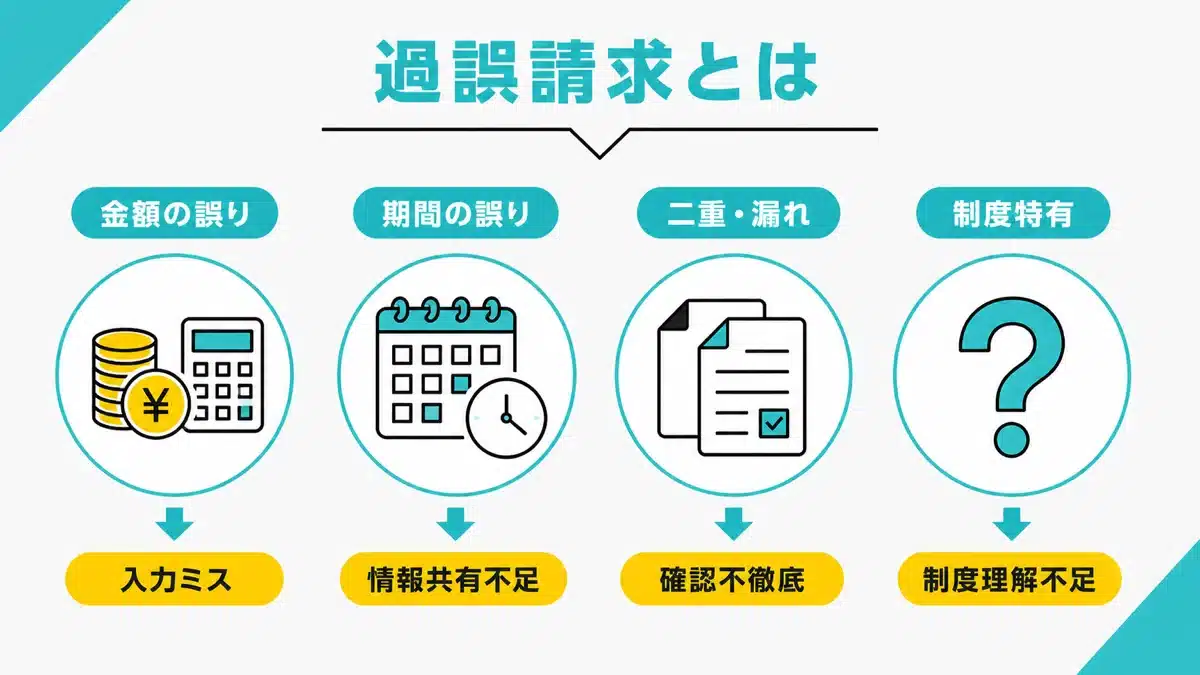
2-1. 請求金額の誤り(過大請求・過少請求)
最も一般的な過誤請求は、算定単位数や加算の適用ミスに起因する請求金額の誤りです。これは「過大請求」と「過少請求」の二つのパターンに分けられます。
| 過誤請求の種類 | 具体例 | 主な発生原因 |
|---|---|---|
| 請求金額の誤り | 加算要件の誤解釈、算定単位数・加算の漏れ、訪問時間の誤認 | 制度変更への対応遅れ、入力ミス、解釈ミス |
| 請求対象期間・項目の誤り | 異なる月の請求、入院中・死亡後など未提供期間の請求、保険制度切り替えミス | 情報連携不足、期間管理の不備、記録の不正確性 |
| 医療・介護保険制度特有の誤り | 区分支給限度額超過分の介護報酬請求、医療保険指示書期限切れでの請求、併用ルール誤り | 制度理解の不足、指示書・計画書の管理不足、利用者状態変化への対応遅れ |
- 具体例:
- 報酬改定で新設・変更された加算の要件を誤って解釈し、実際には満たしていない条件で加算を算定した(過大請求)。
- 提供したサービスに対応する単位数や加算を算定し忘れた、(過少請求)。なお、必要な減算を適用しなかった場合は、通常は過大請求となります。
- 訪問時間の誤認や記録ミスにより、異なる単位数で請求した。
- 主な発生原因:
- 制度変更への対応遅れ:介護報酬改定に関する情報がスタッフ間で十分に共有されず、古い情報に基づいて請求が行われた。
- 入力ミス:実績記録から請求システムへのデータ入力時に、単位数や加算項目を誤って入力した。
- 解釈ミス:厚生労働省の告示や通知の解釈に誤りがあり、算定要件を誤って適用した。
これらの金額に関する誤りは、事業所の収益に直接的な影響を与え、利用者やケアマネジャーからの信頼を損なう原因にもなります。
2-2. 請求対象期間・項目の誤り
請求対象となる期間やサービス項目の誤りも、過誤請求として頻繁に発生します。訪問看護では、月をまたぐサービスや複数の保険制度が絡むため、特に注意が必要です。
- 具体例:
- 異なる月の訪問実績を誤って請求してしまった。
- 利用者の入院中や死亡後など、実際には訪問看護を提供していない期間のサービスを請求してしまった(退院・退所後に実際に提供した訪問看護は請求対象になり得ます)。
- 介護保険と医療保険の切り替え時期に、誤った保険制度に請求してしまった。
- 提供していないサービス項目を請求書に記載して、実際に提供したサービス項目を忘れた。
- 主な発生原因:
- 情報連携不足:看護師の訪問実績報告と経理部門との情報共有が不十分であった。
- 期間管理の不備:サービス提供期間や保険適用期間の管理が適切に行われておらず、請求期間を誤った。
- 記録の不正確性:訪問記録に誤りや抜け漏れがあり、それが請求書に反映された。
これらの誤りは、利用者やケアマネジャーからの指摘で発覚することが多く、関係機関との連携を密にすることが予防策として重要です。
2-3. 二重請求・請求漏れとその背景
- 具体例:
- 国保連からの入金確認が不十分なまま前月の請求を再度行った(二重請求)。
- サービス内容の変更があったにもかかわらず、その分の加算や延長分の単位数を請求し忘れた(請求漏れ)。
- 主な発生原因:
- 入金確認の不徹底:経理部門が入金状況を正確に把握しておらず、既に支払済みの請求に対して再度請求書を発行してしまった。
- 契約変更時のミス:契約内容の変更やサービス追加時に、新しい項目を請求書に反映し忘れた。
二重請求は利用者からの信用を損ない、返金対応の手間を生じさせます。
2-4. 医療保険・介護保険制度における特有の過誤事例
訪問看護事業においては、医療保険と介護保険という異なる制度が存在するため、それに起因する特有の過誤請求事例が発生します。制度間の連携や介護保険法の適用条件が複雑であることが背景にあります。
- 具体例:
- 介護保険の区分支給限度額を超過しているにもかかわらず、超過分を介護報酬として請求してしまった(超過分は原則として利用者の全額自己負担となり、限度額超過を理由に医療保険へ振り替えることはできません)。
- 医療保険の訪問看護指示書が有効期限切れであるにもかかわらず、医療保険で請求を続けてしまった。
- 特定疾病を持つ利用者が介護保険と医療保険の両方を利用できる場合に、優先順位や併用ルールを誤って請求した。
- 看取り期における訪問看護で、算定できる加算の種類や期間を誤って適用した。
- 発生原因:
- 制度理解の不足:介護保険法や医療保険法、厚生労働省からの様々な告示や通知に関する最新の知識が不足している。特に併用ルールは複雑で、最新情報を入手する研修が必要です。
- 指示書・計画書の管理不足:医師の指示書やケアプランの更新状況が正確に管理されていないままサービス提供や請求を続けることになった。
- 利用者状態の変化への対応遅れ:利用者の状態変化(医療ニーズの増加や病状悪化)に伴う保険制度の切り替えや算定区分の変更に対する対応が遅れた。
過誤請求防止には、制度理解の深さと利用者情報および関連書類の厳格な管理がキーとなります。
3. 過誤請求が訪問看護ステーションに与える事業上の影響
過誤請求は単なる事務的なミスではなく、訪問看護ステーションの事業運営に多岐にわたる影響を及ぼします。その影響は、財務面だけでなく、対外的な信用や行政評価にも関わります。
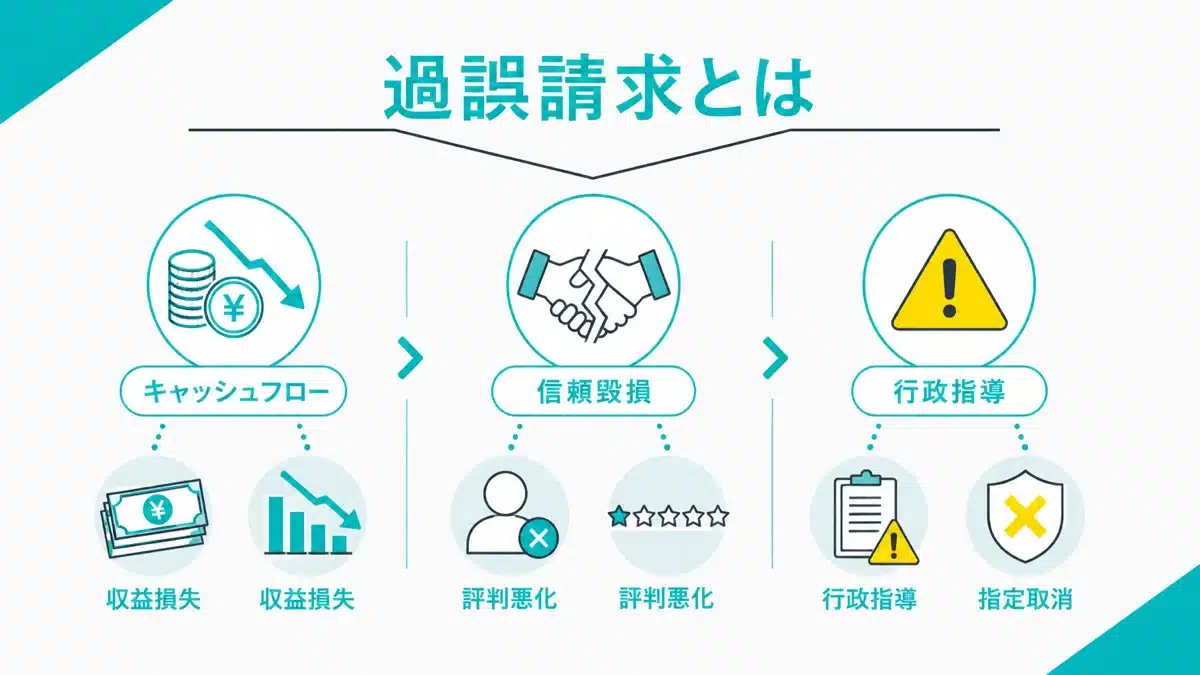
3-1. キャッシュフローと収益への直接的な影響
過誤請求は、訪問看護ステーションの資金繰り(キャッシュフロー)と収益に直接的かつ即座に悪影響を及ぼします。過大請求が発覚した場合、過誤調整によって以降の支払額から差し引かれたり、支払額がマイナスの場合は返納が必要になったりするため、予定していた入金額が減少します。これにより、資金繰りが厳しくなり、特に規模の小さい事業所には経営に圧迫を与える要因となります。
一方、過少請求や請求漏れは、本来受け取るべき報酬が計上されないため、直接的な収益の損失を引き起こします。これらの誤りが重なると年間売上が計画よりも大幅に下回り、結果として利益の減少や事業拡大の機会損失につながります。請求漏れは時間が経つほど回収が難しくなり、未回収のまま時効を迎えるリスクも伴います。正確な財務状況の把握が難しくなり、適切な経営判断の妨げとなる可能性があります。
3-2. 利用者・家族からの信頼関係の毀損
訪問看護ステーションにとって、利用者や家族からの信頼は事業継続の重要な要素です。過誤請求が発生して利用者や家族に知られると、信頼関係は損なわれます。例えば、過大請求が判明した場合、利用者や家族は「不必要なサービスを請求された」「いい加減な請求をしている」と感じることで不信感が生じます。
さらに、ケアマネジャーは利用者とステーションをつなぐ重要な役割を担っており、過誤請求が頻発するとケアマネジャーの評価にも影響します。不正確な請求が続くと、「このステーションは事務処理がずさんだ」との印象を与え、新規利用者の紹介が減ったり、既存利用者のサービス継続をためらわせたりすることにつながります。失った信頼を取り戻すには多大な時間と労力が必要であり、ステーションの評判悪化は長期的な事業成長の足かせとなります。
3-3. 行政指導・監査リスクの増大
不適切な請求が繰り返され、悪質性が高いと判断されれば、過誤請求は単なる事務ミスではなくなります。介護保険法や医療保険法に基づき、行政指導や監査の対象となるリスクが大幅に増加します。行政は保険給付の適正化を図るため、事業所への指導監査を定期的に実施しています。
軽微な過誤であれば改善指導で済むこともありますが、大きな誤りや意図的な不正が疑われる場合は、厳格な指導や立ち入り検査が行われます。これにより、事業所の運営体制や請求記録が徹底的にチェックされ、その対応に多大な時間とリソースがかかります。最悪の場合、指定の一部停止や指定取り消しといった厳しい処分が下され、事業の存続に関わる重大な事態に至るリスクもゼロではありません。行政指導・監査のリスクを回避するためにも、過誤請求の防止と適切な対応は内部統制において重要な要素です。
4. 過誤請求を発見した際の訪問看護ステーションの対応手順
過誤請求が発覚した場合、訪問看護ステーションは迅速かつ正確な対応が求められます。適切な手順を踏むことで、事業所への影響を最小限に抑え、利用者や関係機関との信頼関係を維持できます。
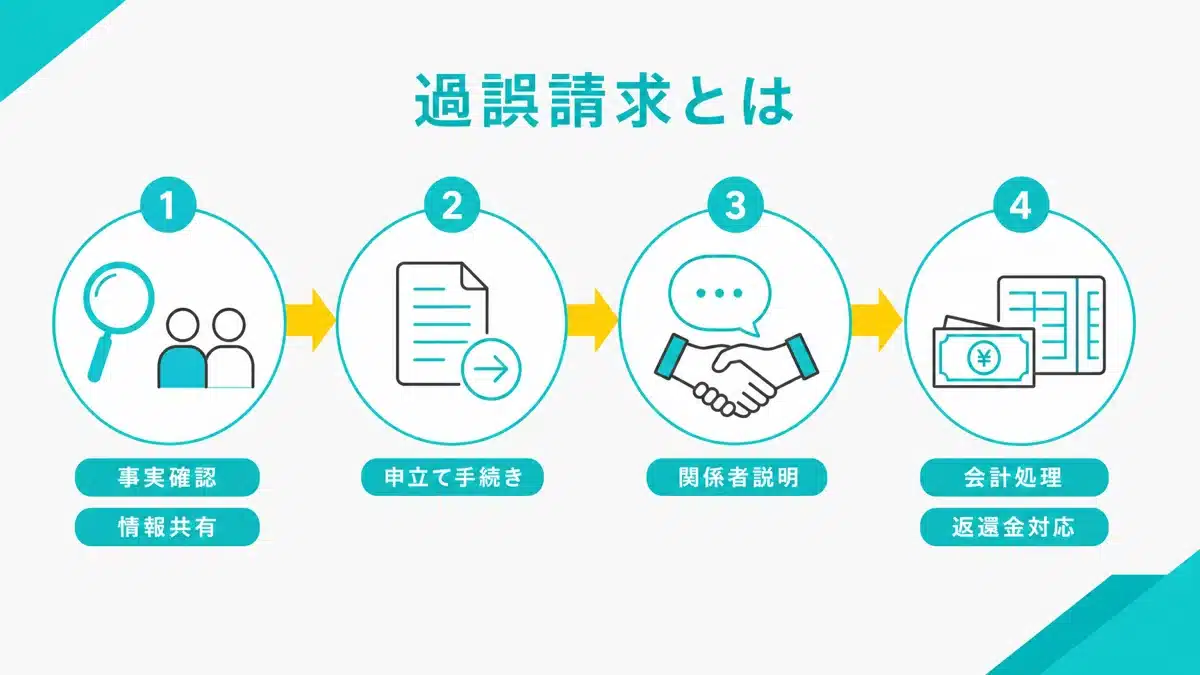
4-1. 事実確認と関係者への情報共有
過誤請求の疑いが浮上した場合、まず重要なのは、指摘された内容が本当に過誤であるか、どの部分がどのように誤りなのかを正確に把握することです。具体的には以下の情報を確認します。
- 該当の請求書原本と控え、レセプトデータ
- 訪問看護計画書、サービス提供実績記録票、医師の指示書、ケアプランなどの関連書類
- 訪問看護記録や看護師の業務日誌
- 過去の入金履歴や取引履歴、給付管理票
事実確認後は、管理者や経理担当者、サービス提供担当の看護師など関係部署へ情報を共有します。過誤請求の原因や背景によっては、管理者が利用者やケアマネジャーへの説明が必要な場合もあります。部門間で連携を取り、対応方針を共有することで円滑な解決が図れます。特に給付管理票の修正が必要な場合は、ケアマネジャーへの早期の情報共有が重要です。
4-2. 介護保険・医療保険における過誤申立て・過誤調整の手続き
情報共有が完了し、過誤請求が確定したら、介護保険または医療保険の制度に応じた過誤申立て・調整手続きを進めます。これらの手続きは、市町村、国保連、支払基金に対して行います。
手続きの流れや必要書類、提出期限は保険者や審査支払機関によって異なり、介護保険では通常過誤・同月過誤の別によっても受付日程が異なります。必ず保険者や審査支払機関の案内で日程を確認してください。期限を過ぎると、調整が長期化しキャッシュフローに影響する可能性があるため注意が必要です。
4-2-1. 介護給付費過誤申立て書の作成と提出
介護報酬に関する過誤請求の場合、市町村の介護保険担当課を通じて申立てを行います。市町村指定の「介護給付費過誤申立書」を入手し、必要事項を正確に記入します。具体的には、請求事業所の情報、利用者情報、対象サービス提供年月、当初請求したサービス内容と単位数、過誤調整後の正しいサービス内容と単位数、過誤の理由などを詳細に記載します。作成後、市町村の指示に従い、指定された期限内に提出します。市町村は申立書を受理後、国保連に過誤決定の依頼を行い、国保連で過誤調整が行われます。精算される月は通常過誤・同月過誤の別や再請求の時期によって異なります。
4-2-2. 診療報酬過誤調整申出書の作成と提出
医療保険に関する過誤請求の場合、請求先の社会保険診療報酬支払基金または国民健康保険団体連合会に対して手続きを行います。訪問看護療養費では、請求先や請求時期に応じて訪問看護療養費明細書の取下げ依頼などを行い、取下げ後に正しい内容で再請求します。使用する様式や提出方法、受付期限は審査支払機関ごとに案内されているため、各機関のウェブサイト等で確認してください。
4-3. 利用者・関係機関への説明と信頼回復
過誤請求が確定し、行政への手続きを進める際には、利用者やその家族、ケアマネジャーへの丁寧な説明と謝罪が信頼回復に不可欠です。特に過大請求による返還金が発生する場合や、給付管理票の修正が必要な場合は速やかに連絡を取りましょう。
説明の際には、以下の点を心掛けると良いでしょう。
- 謝意の表明:過誤請求が発生したことへの謝意を伝えます。
- 状況説明:どのような誤りか、その原因、具体的な影響(例:差額の返還、再請求の発生など)を簡潔かつ分かりやすく説明します。専門用語は避け、理解しやすい言葉を選びましょう。
- 対応策の提示:訂正手続きを進めていることや今後の処理(差額の精算方法、再請求のタイミングなど)を具体的に伝えます。
- 再発防止策:今後同様の過誤が発生しないよう、ステーション内で講じた対策を伝え、信頼回復に努めます。
ケアマネジャーには、給付管理票の修正が必要になる可能性を伝え、適宜修正依頼を行いましょう。誠実な対応が、一時的に損なわれた信頼を取り戻す上で最も重要です。
4-4. 会計処理と返還金の対応
過誤請求に伴って自社の会計処理も調整が必要です。過誤の内容によって必要な仕訳は異なりますが、主に収益の修正と返還金の処理が発生します。
例えば、過大請求が判明して報酬を返還する場合、当初計上していた売上高を減額し、未払金や現金(預金)の減少として処理します。過少請求の場合は、追加の売上を計上します。重要なのは、過誤請求が判明した際に速やかに適切な会計処理を行い、財務諸表に正確な数値を反映させることです。
なお、時効に関して、介護報酬の請求権については介護保険法第200条に基づき2年とする取扱いが示されています。また、事業所の報酬の請求権と、支払済み報酬の返還・過誤調整とは区別して考える必要があります。訪問看護療養費を含め、不明な場合は保険者や審査支払機関、専門家に確認することをお勧めします。会計処理の遅延や時効の見落としを防ぐため、過誤請求の判明時には速やかに適切な会計処理を行うことが肝要です。
5. 過誤請求を未然に防ぐための訪問看護ステーションの予防策
過誤請求は発生後の対応も重要ですが、何よりも未然に防ぐための予防策を講じることが最も重要です。以下の予防策を講じることで、リスクを最小限に抑え、安定した事業運営を目指すことができます。
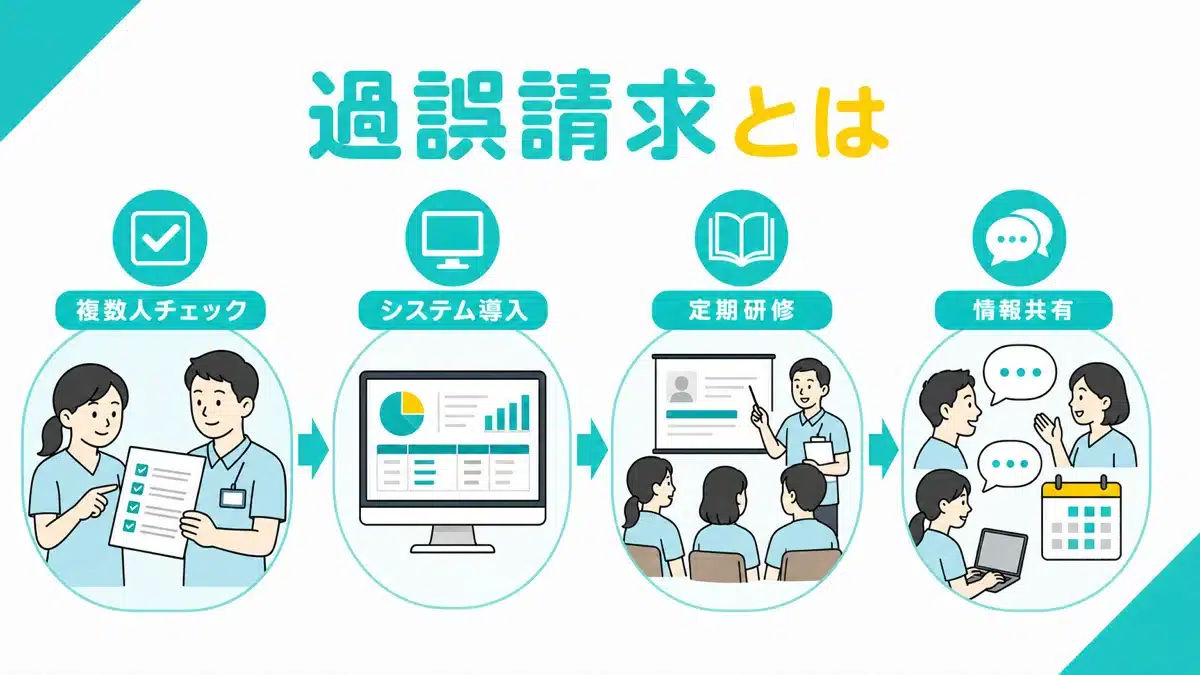
5-1. 請求業務の複数人チェック体制とダブルチェックの徹底
人的ミスは過誤請求の主要な原因です。これを削減するためには、請求書発行前に複数人によるチェック体制を確立し、ダブルチェックを徹底することが非常に有効です。具体的には、請求書作成者とは別の担当者が、以下のポイントを中心に最終確認を行います。
- 訪問看護計画書や医師の指示書と、サービス提供実績記録票が一致しているか。
- 提供したサービスに対する算定単位数や加算が正しく適用されているか。特に報酬改定で変更された加算要件などは注意が必要です。
- 利用者負担額や保険者番号、公費番号など、請求書に記載された基本情報に誤りがないか。
- 請求対象期間に間違いがないか、二重請求や請求漏れがないか。
このチェック体制を形式的なものにせず、各担当者が責任をもって確認する意識を持つことが、過誤請求を未然に防ぐ上で非常に重要です。
5-2. 請求管理システムの導入と活用
訪問看護専用の請求管理システムや電子カルテシステムの導入は、手作業による入力ミスや計算ミスを削減し、過誤請求防止に非常に効果的です。これらのシステムは、訪問実績記録から請求書(レセプト)作成までを一貫して管理し、自動で単位数を計算したり、算定要件との照合を助けたりする機能を提供します。
利用者の保険情報や加算要件をシステムに登録することで、請求時に自動で正しい単位数を算定し、ヒューマンエラーのリスクを軽減します。また、過去の請求履歴や入金状況を一元管理することで、二重請求や請求漏れのリスクも低減します。こうしたデジタル化は、経理業務だけでなく、訪問看護ステーション全体の生産性向上にも寄与し、過誤請求のリスク軽減につながります。
5-3. 定期的な社内研修と情報共有の徹底
介護報酬や訪問看護療養費の制度は定期的に改定され、新たな加算や減算、算定要件が追加・変更されます。これらの制度変更に関する情報を常にキャッチアップし、定期的な社内研修と情報共有を徹底することが過誤請求防止には不可欠です。
- 介護報酬改定や2026年度の訪問看護療養費改定の内容、厚生労働省から発出される新たな通知を速やかに職員全体で共有します。
- 新任スタッフには、請求業務の基本ルールや過誤請求が発生しやすい事例についてOJTや研修を通じて徹底的に教育します。
- 国保連や支払基金への請求期限をカレンダーなどで共有し、リマインダーを設定することで期限の見落としを防ぎます。
これらの取り組みを通じて、職員全体の請求に関する知識レベルを向上させ、正確な業務遂行を促すことができます。
5-4. 利用者・ケアマネジャーとの定期的な情報共有
過誤請求の多くは、利用者やケアマネジャーとの情報共有不足が原因で発生します。密な連携を通じて、認識の違いを防ぐことが重要です。
- サービス提供票の内容と実際のサービス提供実績を定期的に照合し、利用者やケアマネジャーに確認してもらいます。
- 利用者の状態変化や入院・退院、保険制度の切り替えなど、請求に影響を与える情報は速やかにケアマネジャーと共有し、ケアプランや指示書の見直しを行います。
- 利用者やケアマネジャーからの問い合わせや指摘には、迅速かつ丁寧に対応し、疑問点を早期に解消します。
これらの連携を日常的に行うことで、請求内容の誤りを早期に発見し、大きな問題に発展する前に修正が可能です。
少しだけ、記事の途中でお知らせです。
日々、利用者さんのために、そしてステーションの運営をより良くしようとこの記事をお読みいただき、本当にお疲れ様です。
より良いケアを届けたり、スムーズに業務を回していくためには、一緒に現場を支えてくれる「スタッフさん」の存在がどうしても欠かせないですよね。
でも、日々頑張っていらっしゃる管理者さんからは、こんな切実なお悩みをよく耳にします。
「人手不足で採用したけれど、すぐに退職してしまって、また採用活動のやり直し…」
「いつまでも採用が終わらず、自転車操業みたいで疲れてしまった…」
もし今、この記事を読みながら「うちもまさにそうかも…」と肩を落としていらっしゃるとしたら。日々の業務に加えての採用活動、本当にお辛いと思います。
スタッフさんに長く働き続けてもらうためには、実はお給料などの条件面だけではなく、ステーションの「職場の雰囲気」や「看護に対する考え方」が合うかどうかがとても大切になってきます。
今の苦しい採用サイクルから抜け出して、定着してくれるスタッフさんと一緒に穏やかに働けるように。そんな願いを込めて、採用戦略のノウハウをまとめた資料をご用意しました。
お茶を飲んでホッと一息つくついでに、ぜひご覧ください。少しでも心が軽くなるヒントになれば嬉しいです。
資料ダウンロードはこちら
必要事項をご入力のうえ送信してください。
よくある質問
介護保険における過誤請求とは、具体的にどのような手続きですか?
介護保険における過誤請求とは、訪問看護ステーションが国民健康保険団体連合会(国保連)へ提出し、既に支払いが完了した介護給付費の請求内容に誤りがあった場合に、その誤りを訂正・調整する手続きです。主に市町村を通じて国保連に過誤の申し立てを行い、過誤調整が行われます。精算される月は通常過誤・同月過誤の別や再請求の時期によって異なります。
過誤調整とは、どのような目的で行われる手続きですか?
過誤調整とは、既に支払い済みの介護報酬や訪問看護療養費の請求内容に誤りがあった際に、その金額を適正化するために行われる手続きです。主に過大請求分の返還や、過少請求分の調整などが行われ、事業所のキャッシュフローや収益に影響を与えます。
訪問看護の過誤請求が発生した場合、給付管理票の修正はどのように関連しますか?
訪問看護の過誤請求が発生し、介護給付費に影響がある場合、ケアマネジャーが作成する給付管理票の内容も修正が必要となることがあります。過誤申立ての手続きを進める際は、ケアマネジャーへの早期の情報共有が円滑な対応のために重要とされています。
介護報酬の過誤申立書を、定められた提出期限(通常10日)を過ぎて提出した場合、どうなりますか?
介護報酬の過誤申立書の受付日程は、保険者や通常過誤・同月過誤の別によって異なり、一律に10日とは限りません。指定された受付日程を過ぎた場合、過誤決定や調整が翌月以降の処理にずれ込む可能性があり、精算や再請求の時期が遅れることに繋がります。提出前に保険者の案内で日程を確認しましょう。
過誤請求と返戻請求・再請求は、どのように違うのですか?
過誤請求は既に審査が完了し、支払いが行われた請求の誤りを後から訂正・精算する手続きです。一方、返戻請求は審査支払機関が請求書の内容に不備を発見し、支払いを保留して事業所へ差し戻すことを指し、再請求は返戻された請求を修正した後に改めて提出することを言います。
参考文献
- 介護保険法 第200条(時効) — 厚生労働省 法令等データベース


